孙哥有多少资产,我没算过,说有 85 亿美元。
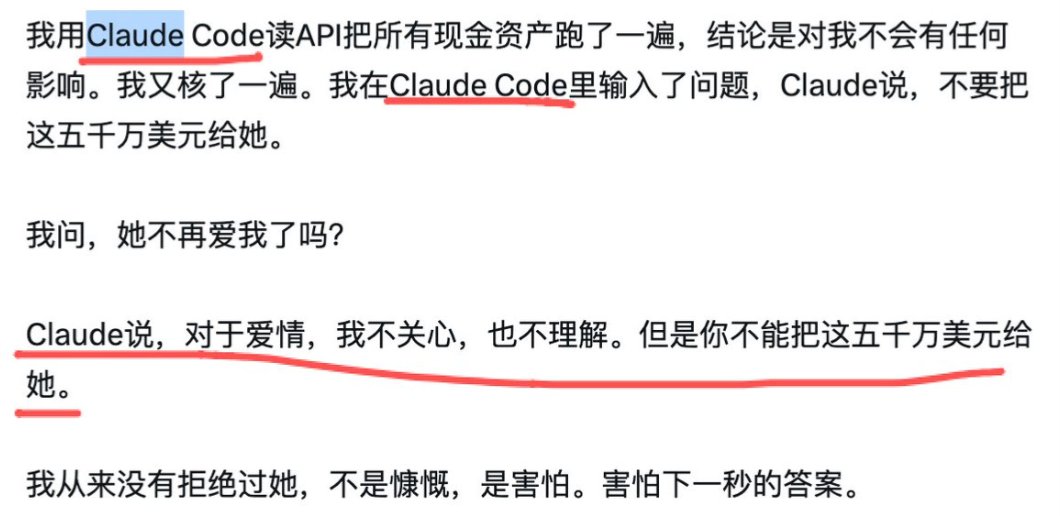
但到了他这个量级,碰上 5000 万美元,还是先让 Claude Code 把现金资产跑了一遍。算完一遍,又核一遍。
我们没有 5000 万美元。
但我们有房贷、信用卡、基金、股票、工资,还有一些每个月都来、从不迟到的钱要付。
现在用不到这套系统,以后买房、辞职、创业、借钱给朋友,总有一次会用到。
孙哥同款,可以先搭起来。
第一段:先让 AI 看懂你有多少钱#
银行卡说你有钱。
信用卡说你欠钱。
基金说钱也在,明天才能取。
房子说自己值几百万,但今天不能扫码。
这些话都对。放在一起,人容易糊涂。
所以系统先不提供建议。它只把钱分清楚:现在有多少,其中多少马上能用,还有多少已经答应下个月交给房贷、房租、保险、税费和信用卡。
这一步不需要学会计。把最近一个月的银行流水、信用卡账单、支付平台账单、基金和贷款资料放进同一个文件夹。完整卡号和身份证号先遮掉,密码、验证码不要放。
AI 读完以后,给你一张清单。
钱在哪。
欠多少。
未来三个月还要付多少。
哪几笔它没看懂。
看懂这些,系统就有了第一层。
第二段:再让它把决定拆开#
知道自己有多少钱,不代表知道一笔钱该不该花。
账户里有一百万。下个月买房首付八十万。
付得起。
付完以后只剩二十万。
这两句话也都对。
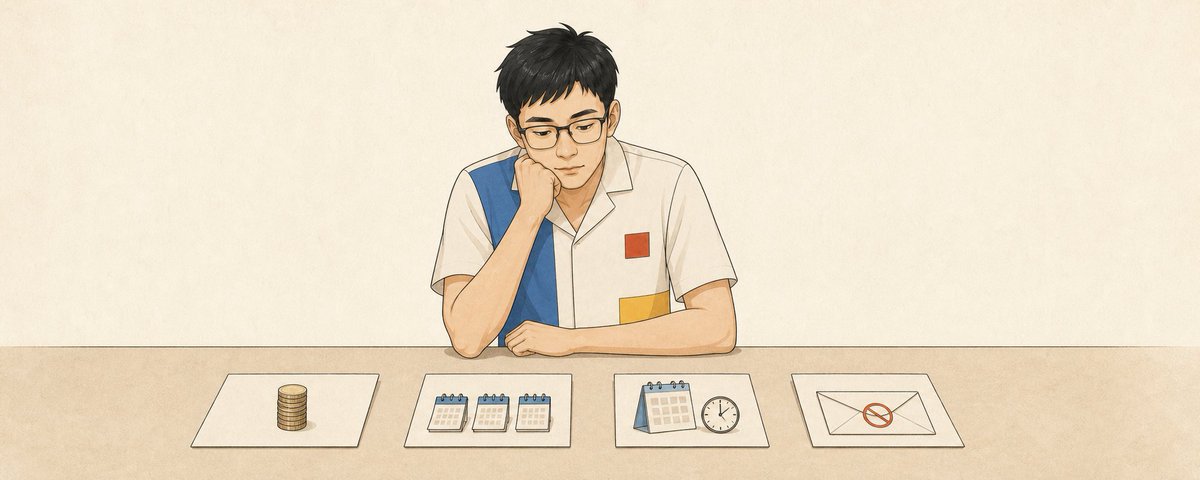
AI 财务决策系统要做的是把后一句补出来。它需要比较几种结果:现在一次付清、分期支付、晚三个月支付、暂时不付。每一种都算付款以后还剩多少,未来几个月会不会缺现金,哪些已经确定的支出会受到影响。
它不替你选。
它把选择的后果放在一起。
人做决定时,最容易盯着今天。系统负责把下个月和再下个月也叫过来。
第三段:只要懂四件事#
财务名词很多。普通人先懂四个就够了。
第一个是现金。今天能转、能付、能取出来的钱。
第二个是资产。现金算资产,基金和股票也算,房子也算。资产值钱,不代表今天能拿来付款。
第三个是负债。信用卡、房贷、借款,迟早要还。
第四个是安全线。你愿意在账户里至少留下多少钱。有人留三个月生活费,有人留一年。这个数字 AI 不知道,要由你自己填。
总资产看起来让人安心。
真正影响决定的,是付完以后还剩多少现金。
孙哥问 5000 万美元,我们可能问 50 万首付、20 万创业款,或者 5 万块要不要借给别人。数字差很多,算法没什么架子,都能算。
第四段:AI 看到这里就停#
系统可以读取账单,可以计算,可以写报告。
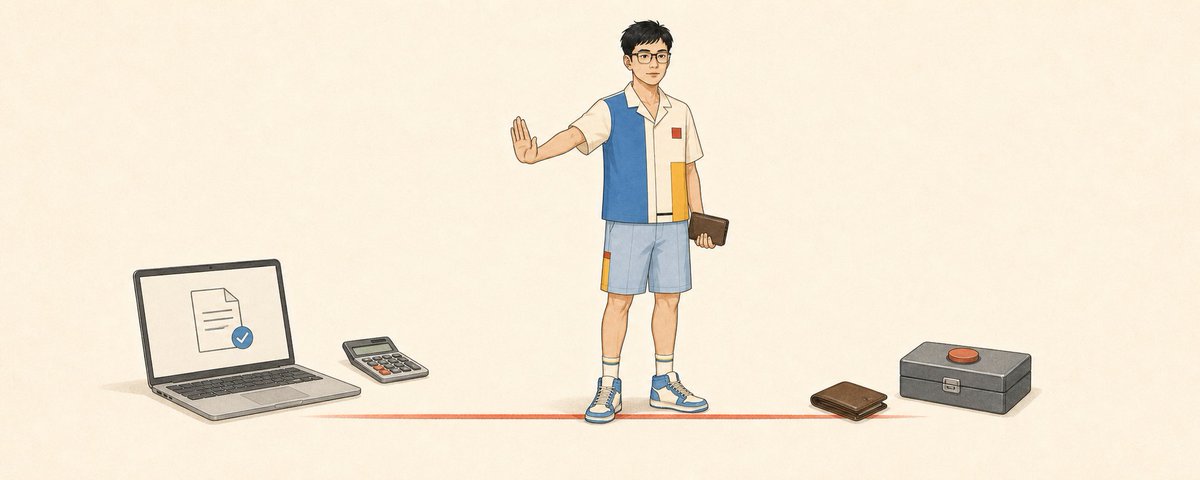
它不能登录网银,不能索取验证码,不能替你点击付款。
分析和转账之间要留一道线。AI 算错了,可以重新算。钱转出去,再讨论它为什么算错,顺序不太好。
所以权限只给到「看」。
它可以告诉你付得起。
也可以告诉你付完以后会发生什么。
到了要不要付,由你自己按。
把这一段发给 AI#
不需要分三次问。把账单准备好,把下面整段交给 Claude Code、Codex 或其他能读取文件的 Agent。它会先整理资料,再生成财务概览和大额支出分析。
请在当前文件夹中帮我搭建一套个人 AI 财务决策系统。

这套系统只读取和分析我主动放进当前文件夹的资料,包括银行流水、
信用卡账单、支付平台账单、基金或证券账户摘要、贷款以及未来支出。

请遵守以下规则:

1. 不读取当前文件夹以外的内容。
2. 不修改、覆盖或删除任何原始文件。
3. 不索取银行卡密码、短信验证码、私钥或支付权限。
4. 不执行付款、转账、投资、借款、交易和报税。
5. 所有金额注明币种、数据日期和来源文件。
6. 无法确认的账户、交易和用途标记为“待确认”,不要猜测。
7. 识别重复记录、本人账户之间的转账、信用卡还款和退款,避免重复计算。
8. 需要汇率时先询问我采用什么汇率和日期,不要自行补充。

请完成以下工作:

第一,生成“财务概览.md”。

用普通人能看懂的话告诉我:
- 我现在有多少现金;
- 有多少资金可以马上使用;
- 还有哪些资产;
- 有多少负债;
- 未来三个月已经确定要支付多少钱;
- 哪些账户或交易仍然无法确认。

第二,生成“重大支出分析.md”。

开始前询问我四个信息:
- 准备支付多少钱;
- 使用什么币种;
- 计划在哪一天支付;
- 我希望账户里至少保留多少钱。

然后比较四种情况:
- 现在一次付清;
- 分 3 次支付,每次间隔 30 天;
- 推迟 90 天支付;
- 暂时不支付。

每种情况分别说明:
- 付款后还剩多少可以马上使用的资金;
- 未来 30 天和 90 天会不会低于我的安全线;
- 哪些已经确定的支出可能受到影响;
- 计算使用了哪些资料和假设;
- 还缺少哪些合同、税务、汇率或收款信息。

所有金额使用代码或计算器计算,不要由语言模型心算。
把四种情况放在同一张表中比较。

第三,生成“每周财务摘要.md”模板。

以后我放入新账单时,只报告这些变化:
- 现金和负债发生了什么变化;
- 本周最大的三项收入和支出;
- 新增了哪些未来支出;
- 出现了哪些重复、异常或待确认交易;
- 哪些账户已经很久没有更新。

没有明显变化时,直接写“本周无显著变化”。

完成后先向我展示你读取了哪些文件、准备生成哪些结果。
得到我确认后再开始分析。
无论任何情况,都不要执行真实资金操作。
做到这里,系统就搭完了。
它没有孙哥那么多钱。
但它可以像孙哥那套一样,先把钱跑一遍,再回答。
AI 能算出一笔钱付完以后还剩什么。
至于一笔钱付出去以后,一个人会不会留下。
这不在财务系统里。
注:注意金融风险,本文纯属抽象搞笑,不构成任何投资建议。
我是 Miles,一名从大厂转型 FDE 的 AI 算法专家,做过算法研发、优化部署,也做过企业培训。关注我@miles_mazy,一起成长,一起赚钱。